Domain holztechniker24.de kaufen?
Wir ziehen mit dem Projekt
holztechniker24.de um.
Sind Sie am Kauf der Domain
holztechniker24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holztechniker24.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Dein Weg zur Traumkche!, Ratgeber von Edelseer TischlereiTräumst du von deiner neuen Küche, hast aber keine Idee, wie du die Planung angehen sollst? Möchtest du mehr rund um die Küchenplanung wissen, damit du eine Ahnung hast, wovon der Planer überhaupt spricht? Auf 204 Seiten findest du alles, was rund um die Küchenplanung wichtig ist. Damit du optimal auf das Planungsgespräch vorbereitet bist und dir Verkäufer oder Planer keine Geschichten erzählen können. Dabei betrachten wir nicht nur Küchenform, Stil und Geräte, sondern auch, was zu einer ausführlichen Bedarfsklärung dazugehört, sowie ergonomische Aspekte und die Funktion der neuen Küche. Denn nur so kann eine Küche geplant werden, die genau deinen Wünschen und Anforderungen entspricht und in der du ganz bequem arbeiten und kochen kannst. Kurz: Damit du dich nicht mit einer Standardküche zufriedengeben musst, sondern genau deine Traumküche bekommst. Das alles steckt im Planungshandbuch: Grundriss ganz einfach zeichnen, Funktion der Küche: Kochen und Leben in der Küche, Ergonomie beim Kochen und Anordnung der einzelnen Möbel, Küchenformen und -stile, Küchenfronten und Griffe (bzw. grifflose Küche), Arbeitsplatte und Küchenrückwand, Schrankformen und Ecklösungen, Spülbereich und Abfall-/Mülltrennung, Elektrogeräte für deine Küche. BONUS: Checkliste zur Küchenplanung.27,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makita Holzhandwerk-Set 30-tlg. - P-84844Holzhandwerk-Set 30-tlg. von MakitaDas Holzhandwerk-Set enthält präzise abgestimmtes Zubehör für die professionelle Holzbearbeitung. Stichsägeblätter, Forstnerbohrer, Schleifmittel und weitere Aufsätze ermöglichen saubere Schnitte, exakte Bohrungen und effiziente Schleifarbeiten in unterschiedlichen Holzwerkstoffen. Inhaltsübersicht:B-44410 - Stichsägeblatt-Set 10-tlg.P-15883 - Schleifpapier 102x114mm 10-tlg.D-47363 - Forstnerbohrer-Set 5-tlg.B-67511 - Multifunktionswerkzeug-Set 5-tlg. Schreiner Starlock98,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
VEVOR Tischkreissäge, 210 mm, 1200 W Baukreissäge, 225 mm max. Schnittkapazität, 4800 U/min Schnittgeschwindigkeit, mit 24-Zahn-Sägeblatt, Gehrungsanschlag, für Heimwerker-Holzbearbeitung & MöbelbauVEVOR Tischkreissäge, 210 mm, 1200 W Baukreissäge, 225 mm max. Schnittkapazität, 4800 U/min Schnittgeschwindigkeit, mit 24-Zahn-Sägeblatt, Gehrungsanschlag, für Heimwerker-Holzbearbeitung & Möbelbau Hohe Effizienz bei jedem Schnitt Verbessern Sie die Materialeffizienz Präzisionsschneiden Halten Sie Ihren Arbeitsplatz sauber Tragbares Design 225 mm Schnittkapazität Sägeblatt-Außendurchmesser: 8,27 Zoll / 210 mm,Produktabmessungen (L x B x H): 23,23 x 18,11 x 14,57 Zoll / 590 x 460 x 370 mm,Nutbreite: < 0,49 Zoll / 13,5 mm,Leerlaufdrehzahl: 4800 U/min,Gehrungsanschlagbereich: -30 ̊ bis +30 ̊,Nettogewicht: 25,3 lbs / 11,45 kg,Sägeblattzahndicke: 0,1 Zoll / 2,6 mm,Sägeblatt-Innendurchmesser: 1,18 Zoll / 30 mm,Artikelmodellnummer: WTS210F,Anzahl der Sägeblattzähne: 24,Schnittkapazität: 5,51 Zoll / 140 mm (rechte Seite) / 8,86 Zoll / 225 mm (linke Seite),Max. Schnitttiefe: 1,77 Zoll / 45 mm (Schnitt bei 90°); 1,38 Zoll / 35 mm (Schnitt bei 45°)119,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **


Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
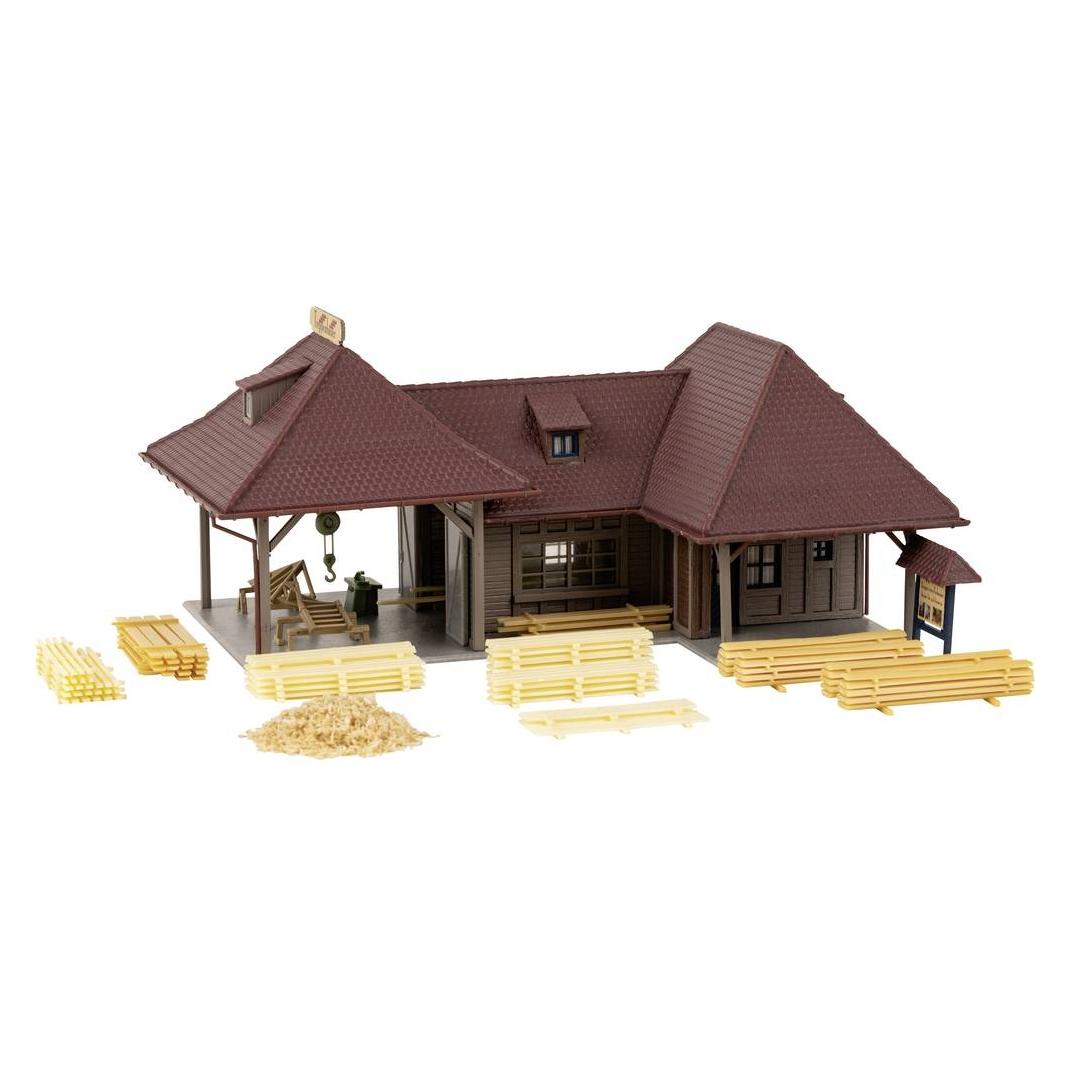
Faller SchreinereiWerkstattgebäude eines Treppenbauers mit überdachtem Vorbau und einem rückwärtigen Spänebunker. Für die Ausstattung der Schreinerei liegen eine Laufkatze, eine Kreissäge, zahlreiche Bretterstapel und weiteres Zubehör bei.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dein Weg zur Traumkche!, Ratgeber von Edelseer TischlereiTräumst du von deiner neuen Küche, hast aber keine Idee, wie du die Planung angehen sollst? Möchtest du mehr rund um die Küchenplanung wissen, damit du eine Ahnung hast, wovon der Planer überhaupt spricht? Auf 204 Seiten findest du alles, was rund um die Küchenplanung wichtig ist. Damit du optimal auf das Planungsgespräch vorbereitet bist und dir Verkäufer oder Planer keine Geschichten erzählen können. Dabei betrachten wir nicht nur Küchenform, Stil und Geräte, sondern auch, was zu einer ausführlichen Bedarfsklärung dazugehört, sowie ergonomische Aspekte und die Funktion der neuen Küche. Denn nur so kann eine Küche geplant werden, die genau deinen Wünschen und Anforderungen entspricht und in der du ganz bequem arbeiten und kochen kannst. Kurz: Damit du dich nicht mit einer Standardküche zufriedengeben musst, sondern genau deine Traumküche bekommst. Das alles steckt im Planungshandbuch: Grundriss ganz einfach zeichnen, Funktion der Küche: Kochen und Leben in der Küche, Ergonomie beim Kochen und Anordnung der einzelnen Möbel, Küchenformen und -stile, Küchenfronten und Griffe (bzw. grifflose Küche), Arbeitsplatte und Küchenrückwand, Schrankformen und Ecklösungen, Spülbereich und Abfall-/Mülltrennung, Elektrogeräte für deine Küche. BONUS: Checkliste zur Küchenplanung.27,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makita Holzhandwerk-Set 30-tlg. - P-84844Holzhandwerk-Set 30-tlg. von MakitaDas Holzhandwerk-Set enthält präzise abgestimmtes Zubehör für die professionelle Holzbearbeitung. Stichsägeblätter, Forstnerbohrer, Schleifmittel und weitere Aufsätze ermöglichen saubere Schnitte, exakte Bohrungen und effiziente Schleifarbeiten in unterschiedlichen Holzwerkstoffen. Inhaltsübersicht:B-44410 - Stichsägeblatt-Set 10-tlg.P-15883 - Schleifpapier 102x114mm 10-tlg.D-47363 - Forstnerbohrer-Set 5-tlg.B-67511 - Multifunktionswerkzeug-Set 5-tlg. Schreiner Starlock98,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
VEVOR Tischkreissäge, 210 mm, 1200 W Baukreissäge, 225 mm max. Schnittkapazität, 4800 U/min Schnittgeschwindigkeit, mit 24-Zahn-Sägeblatt, Gehrungsanschlag, für Heimwerker-Holzbearbeitung & MöbelbauVEVOR Tischkreissäge, 210 mm, 1200 W Baukreissäge, 225 mm max. Schnittkapazität, 4800 U/min Schnittgeschwindigkeit, mit 24-Zahn-Sägeblatt, Gehrungsanschlag, für Heimwerker-Holzbearbeitung & Möbelbau Hohe Effizienz bei jedem Schnitt Verbessern Sie die Materialeffizienz Präzisionsschneiden Halten Sie Ihren Arbeitsplatz sauber Tragbares Design 225 mm Schnittkapazität Sägeblatt-Außendurchmesser: 8,27 Zoll / 210 mm,Produktabmessungen (L x B x H): 23,23 x 18,11 x 14,57 Zoll / 590 x 460 x 370 mm,Nutbreite: < 0,49 Zoll / 13,5 mm,Leerlaufdrehzahl: 4800 U/min,Gehrungsanschlagbereich: -30 ̊ bis +30 ̊,Nettogewicht: 25,3 lbs / 11,45 kg,Sägeblattzahndicke: 0,1 Zoll / 2,6 mm,Sägeblatt-Innendurchmesser: 1,18 Zoll / 30 mm,Artikelmodellnummer: WTS210F,Anzahl der Sägeblattzähne: 24,Schnittkapazität: 5,51 Zoll / 140 mm (rechte Seite) / 8,86 Zoll / 225 mm (linke Seite),Max. Schnitttiefe: 1,77 Zoll / 45 mm (Schnitt bei 90°); 1,38 Zoll / 35 mm (Schnitt bei 45°)119,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rae, Andy: MöbelbauMöbelbau , Grundlagen, Konstruktionen, Tricks & Kniffe , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 201211, Produktform: Leinen, Titel der Reihe: HolzWerken##~Werkstattwissen für Holzwerker##, Autoren: Rae, Andy, Abbildungen: durchg. farbige Fotos, Keyword: Holzhandwerk; Holzmöbel; Möbelbau; Möbeltischlerei; Tischlern, Fachschema: Holz / Basteln, Werken~Möbel - Mobiliar, Fachkategorie: Möbeldesign~Dekorative Holzarbeiten, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Entdecken, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 324, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network, Länge: 286, Breite: 237, Höhe: 32, Gewicht: 1888, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116911548,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rech, Heiko: Grundkurs MöbelbauGrundkurs Möbelbau , Dieses Buch von Heiko Rech bietet eine gründliche Einführung in den Möbelbau. Der erste Teil besteht aus sieben Grundlagenkapiteln: - Werkstattplanung - Licht, Sicherheit, Raumaufteilung, Werkzeugaufbewahrung - Holz - Massivholz, Leimholz, Holzwerkstoffe - Handwerkzeuge - Eine sinnvolle Grundausstattung - Sägen - Handsägen Kreissägen, Bandsägen, Stichsägen, Sägeblätter - Fräsen - Oberfräse, Fräser, Frästisch - Schleifen - Schleifpapier, Schleifgeräte - Oberflächenbehandlung - Öle, Wachs, Wasserlacke Diese Grundlagenkapitel werden ergänzt mit zwei Bauprojekten, einem Hängeschränkchen und einem Schubladenschrank. Hier werden die grundlegenden Arbeitstechniken an konkreten Aufgabenstellungen eingeübt. Komplett mit Zeichnungen, Stücklisten und vielen Abbildungen. Das Buch enthält ferner eine Video-DVD mit etwa 90 min Laufzeit. Darauf befinden sich folgende Filme: - Umgang mit der Tischkreissäge - Umgang mit der Oberfräse - Umgang mit dem Frästisch - Wie arbeitet man mit der Flachdübelfräse? - Das Schreinerdreieck - Beschlagauswahl Topfbänder - Beschlagauswahl Schubladenführungen Heiko Rech ist Tischlermeister und hat jahrelange Erfahrung als Kursleiter für ambitionierte Freizeittischler in seiner Kurswerkstatt Saar. Daher weiß er, wo den Holzwerker der Schuh drückt. Er ist außerdem tätig als Blogger, Videoproduzent und als Autor für HolzWerken. Er lebt mit Frau und Sohn in St. Wendel im Saarland. , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20181101, Produktform: Leinen, Autoren: Rech, Heiko, Seitenzahl/Blattzahl: 252, Keyword: Fräsen; Handwerkzeuge; Holz; Oberflächenbehandlung; Sägen; Schleifen; Werkstattplanung, Fachschema: Design~Möbel - Mobiliar~Basteln / Heimwerken~Do it yourself~Heimwerken~Holz / Basteln, Werken~Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Möbeldesign~Vorklinische Medizin, Grundlagenwissenschaften~Dekorative Holzarbeiten, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & Co. KG, Länge: 300, Breite: 220, Höhe: 23, Gewicht: 1293, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist gezahlte Umsatzsteuer eine Betriebsausgabe?
Ist gezahlte Umsatzsteuer eine Betriebsausgabe? Die gezahlte Umsatzsteuer ist grundsätzlich keine Betriebsausgabe, da sie lediglich im Rahmen des Umsatzsteuergesetzes an das Finanzamt abgeführt wird. Sie wird jedoch als Vorsteuer betrachtet und kann somit von der Umsatzsteuerschuld abgezogen werden. Somit mindert die gezahlte Umsatzsteuer letztendlich die Umsatzsteuerbelastung des Unternehmens. Es ist wichtig, die gezahlte Umsatzsteuer korrekt zu erfassen und zu verbuchen, um steuerliche Vorteile optimal nutzen zu können. Letztendlich ist die gezahlte Umsatzsteuer ein durchlaufender Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Betriebsausgabe darstellt. **
-
Ist die Lohnsteuer eine Betriebsausgabe?
Ist die Lohnsteuer eine Betriebsausgabe? Die Lohnsteuer ist keine Betriebsausgabe, sondern eine Steuer, die von den Arbeitnehmern auf ihre Einkommen gezahlt wird. Sie wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Betriebsausgaben hingegen sind Aufwendungen, die direkt mit dem Betrieb zusammenhängen, wie beispielsweise Miete, Gehälter oder Materialkosten. Die Lohnsteuer mindert jedoch den Nettolohn der Arbeitnehmer und kann somit Auswirkungen auf die Kostenstruktur eines Unternehmens haben. Es ist wichtig, die Lohnsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.