Domain holztechniker24.de kaufen?
Wir ziehen mit dem Projekt
holztechniker24.de um.
Sind Sie am Kauf der Domain
holztechniker24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain holztechniker24.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Dein Weg zur Traumkche!, Ratgeber von Edelseer TischlereiTräumst du von deiner neuen Küche, hast aber keine Idee, wie du die Planung angehen sollst? Möchtest du mehr rund um die Küchenplanung wissen, damit du eine Ahnung hast, wovon der Planer überhaupt spricht? Auf 204 Seiten findest du alles, was rund um die Küchenplanung wichtig ist. Damit du optimal auf das Planungsgespräch vorbereitet bist und dir Verkäufer oder Planer keine Geschichten erzählen können. Dabei betrachten wir nicht nur Küchenform, Stil und Geräte, sondern auch, was zu einer ausführlichen Bedarfsklärung dazugehört, sowie ergonomische Aspekte und die Funktion der neuen Küche. Denn nur so kann eine Küche geplant werden, die genau deinen Wünschen und Anforderungen entspricht und in der du ganz bequem arbeiten und kochen kannst. Kurz: Damit du dich nicht mit einer Standardküche zufriedengeben musst, sondern genau deine Traumküche bekommst. Das alles steckt im Planungshandbuch: Grundriss ganz einfach zeichnen, Funktion der Küche: Kochen und Leben in der Küche, Ergonomie beim Kochen und Anordnung der einzelnen Möbel, Küchenformen und -stile, Küchenfronten und Griffe (bzw. grifflose Küche), Arbeitsplatte und Küchenrückwand, Schrankformen und Ecklösungen, Spülbereich und Abfall-/Mülltrennung, Elektrogeräte für deine Küche. BONUS: Checkliste zur Küchenplanung.27,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
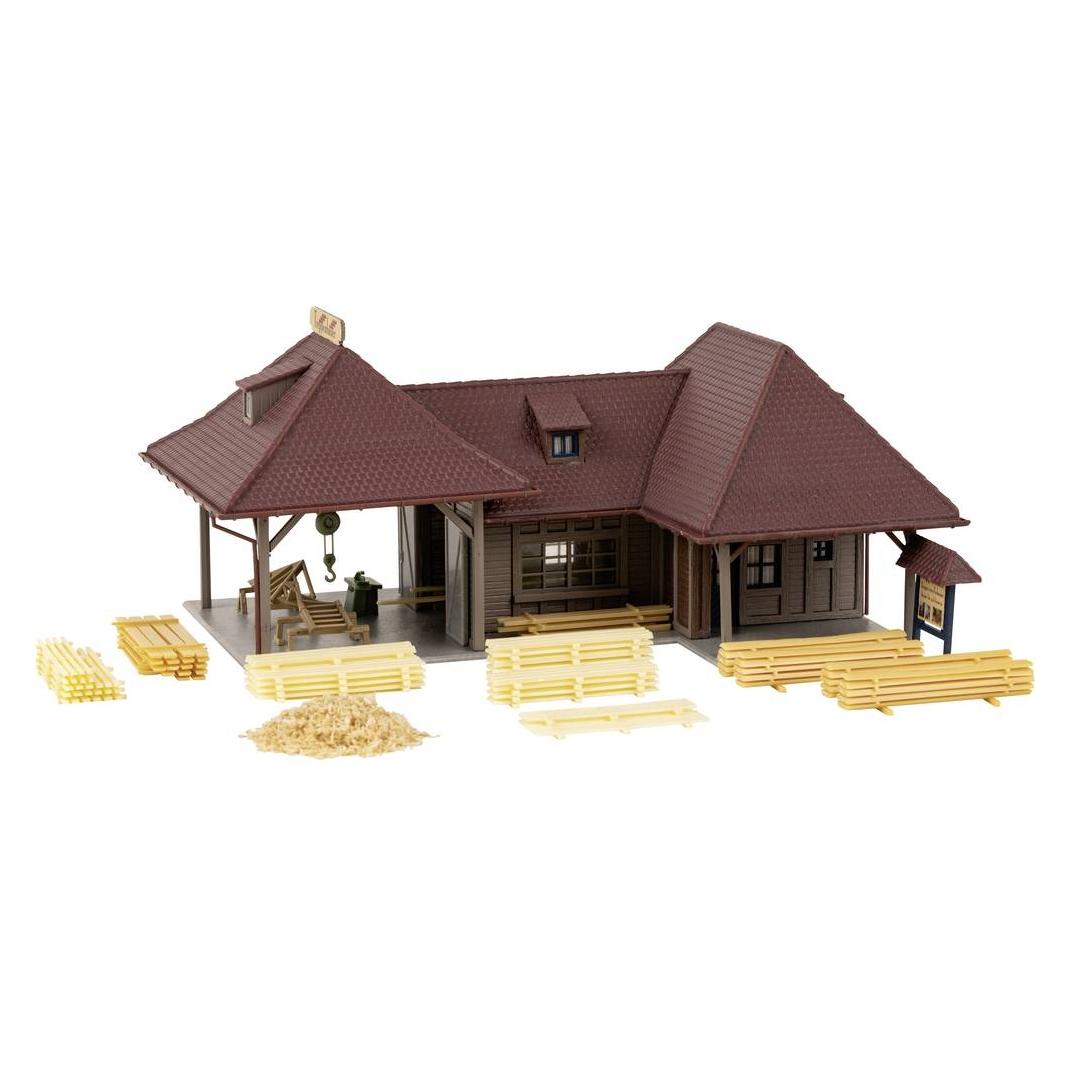
Faller SchreinereiWerkstattgebäude eines Treppenbauers mit überdachtem Vorbau und einem rückwärtigen Spänebunker. Für die Ausstattung der Schreinerei liegen eine Laufkatze, eine Kreissäge, zahlreiche Bretterstapel und weiteres Zubehör bei.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dein Weg zur Traumkche!, Ratgeber von Edelseer TischlereiTräumst du von deiner neuen Küche, hast aber keine Idee, wie du die Planung angehen sollst? Möchtest du mehr rund um die Küchenplanung wissen, damit du eine Ahnung hast, wovon der Planer überhaupt spricht? Auf 204 Seiten findest du alles, was rund um die Küchenplanung wichtig ist. Damit du optimal auf das Planungsgespräch vorbereitet bist und dir Verkäufer oder Planer keine Geschichten erzählen können. Dabei betrachten wir nicht nur Küchenform, Stil und Geräte, sondern auch, was zu einer ausführlichen Bedarfsklärung dazugehört, sowie ergonomische Aspekte und die Funktion der neuen Küche. Denn nur so kann eine Küche geplant werden, die genau deinen Wünschen und Anforderungen entspricht und in der du ganz bequem arbeiten und kochen kannst. Kurz: Damit du dich nicht mit einer Standardküche zufriedengeben musst, sondern genau deine Traumküche bekommst. Das alles steckt im Planungshandbuch: Grundriss ganz einfach zeichnen, Funktion der Küche: Kochen und Leben in der Küche, Ergonomie beim Kochen und Anordnung der einzelnen Möbel, Küchenformen und -stile, Küchenfronten und Griffe (bzw. grifflose Küche), Arbeitsplatte und Küchenrückwand, Schrankformen und Ecklösungen, Spülbereich und Abfall-/Mülltrennung, Elektrogeräte für deine Küche. BONUS: Checkliste zur Küchenplanung.27,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Rae, Andy: MöbelbauMöbelbau , Grundlagen, Konstruktionen, Tricks & Kniffe , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 201211, Produktform: Leinen, Titel der Reihe: HolzWerken##~Werkstattwissen für Holzwerker##, Autoren: Rae, Andy, Abbildungen: durchg. farbige Fotos, Keyword: Holzhandwerk; Holzmöbel; Möbelbau; Möbeltischlerei; Tischlern, Fachschema: Holz / Basteln, Werken~Möbel - Mobiliar, Fachkategorie: Möbeldesign~Dekorative Holzarbeiten, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Entdecken, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 324, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network, Länge: 286, Breite: 237, Höhe: 32, Gewicht: 1888, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 116911548,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rech, Heiko: Grundkurs MöbelbauGrundkurs Möbelbau , Dieses Buch von Heiko Rech bietet eine gründliche Einführung in den Möbelbau. Der erste Teil besteht aus sieben Grundlagenkapiteln: - Werkstattplanung - Licht, Sicherheit, Raumaufteilung, Werkzeugaufbewahrung - Holz - Massivholz, Leimholz, Holzwerkstoffe - Handwerkzeuge - Eine sinnvolle Grundausstattung - Sägen - Handsägen Kreissägen, Bandsägen, Stichsägen, Sägeblätter - Fräsen - Oberfräse, Fräser, Frästisch - Schleifen - Schleifpapier, Schleifgeräte - Oberflächenbehandlung - Öle, Wachs, Wasserlacke Diese Grundlagenkapitel werden ergänzt mit zwei Bauprojekten, einem Hängeschränkchen und einem Schubladenschrank. Hier werden die grundlegenden Arbeitstechniken an konkreten Aufgabenstellungen eingeübt. Komplett mit Zeichnungen, Stücklisten und vielen Abbildungen. Das Buch enthält ferner eine Video-DVD mit etwa 90 min Laufzeit. Darauf befinden sich folgende Filme: - Umgang mit der Tischkreissäge - Umgang mit der Oberfräse - Umgang mit dem Frästisch - Wie arbeitet man mit der Flachdübelfräse? - Das Schreinerdreieck - Beschlagauswahl Topfbänder - Beschlagauswahl Schubladenführungen Heiko Rech ist Tischlermeister und hat jahrelange Erfahrung als Kursleiter für ambitionierte Freizeittischler in seiner Kurswerkstatt Saar. Daher weiß er, wo den Holzwerker der Schuh drückt. Er ist außerdem tätig als Blogger, Videoproduzent und als Autor für HolzWerken. Er lebt mit Frau und Sohn in St. Wendel im Saarland. , Lüfterblätter > Motorkühlung , Erscheinungsjahr: 20181101, Produktform: Leinen, Autoren: Rech, Heiko, Seitenzahl/Blattzahl: 252, Keyword: Fräsen; Handwerkzeuge; Holz; Oberflächenbehandlung; Sägen; Schleifen; Werkstattplanung, Fachschema: Design~Möbel - Mobiliar~Basteln / Heimwerken~Do it yourself~Heimwerken~Holz / Basteln, Werken~Heilkunde~Humanmedizin~Medizin~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Möbeldesign~Vorklinische Medizin, Grundlagenwissenschaften~Dekorative Holzarbeiten, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Heimwerken: Zimmern und Holzarbeiten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & C, Verlag: Vincentz Network GmbH & Co. KG, Länge: 300, Breite: 220, Höhe: 23, Gewicht: 1293, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.